こんにちは、もなかです!
「FIREしたいけど大きな資産を築く自信がない…」という方は少なくないと思います。生活費を月20万円に抑えたとしても、投資だけで生活するには必要資産は約6,000万円です(年240万円を4%で取り崩す場合)。
でも看護師は、資格を生かして週3日ほど働くという選択肢を取りやすい職業です。完全に働かないFIREだけでなく、アルバイト収入と資産の取り崩しを組み合わせるバリスタFIREなら、目標額はもっと現実的になります。わたし自身、完全リタイア後に少し仕事へ復帰してみて、ほどよく働く楽しさも感じました😊
この記事では、週3日・1日7時間ほどの勤務で月13〜15万円を得ながら、足りない月10万円前後を資産から補うモデルを、看護師向けに試算します。
結論:看護師のバリスタFIREなら、目標は3,000〜3,500万円がひとつの目安
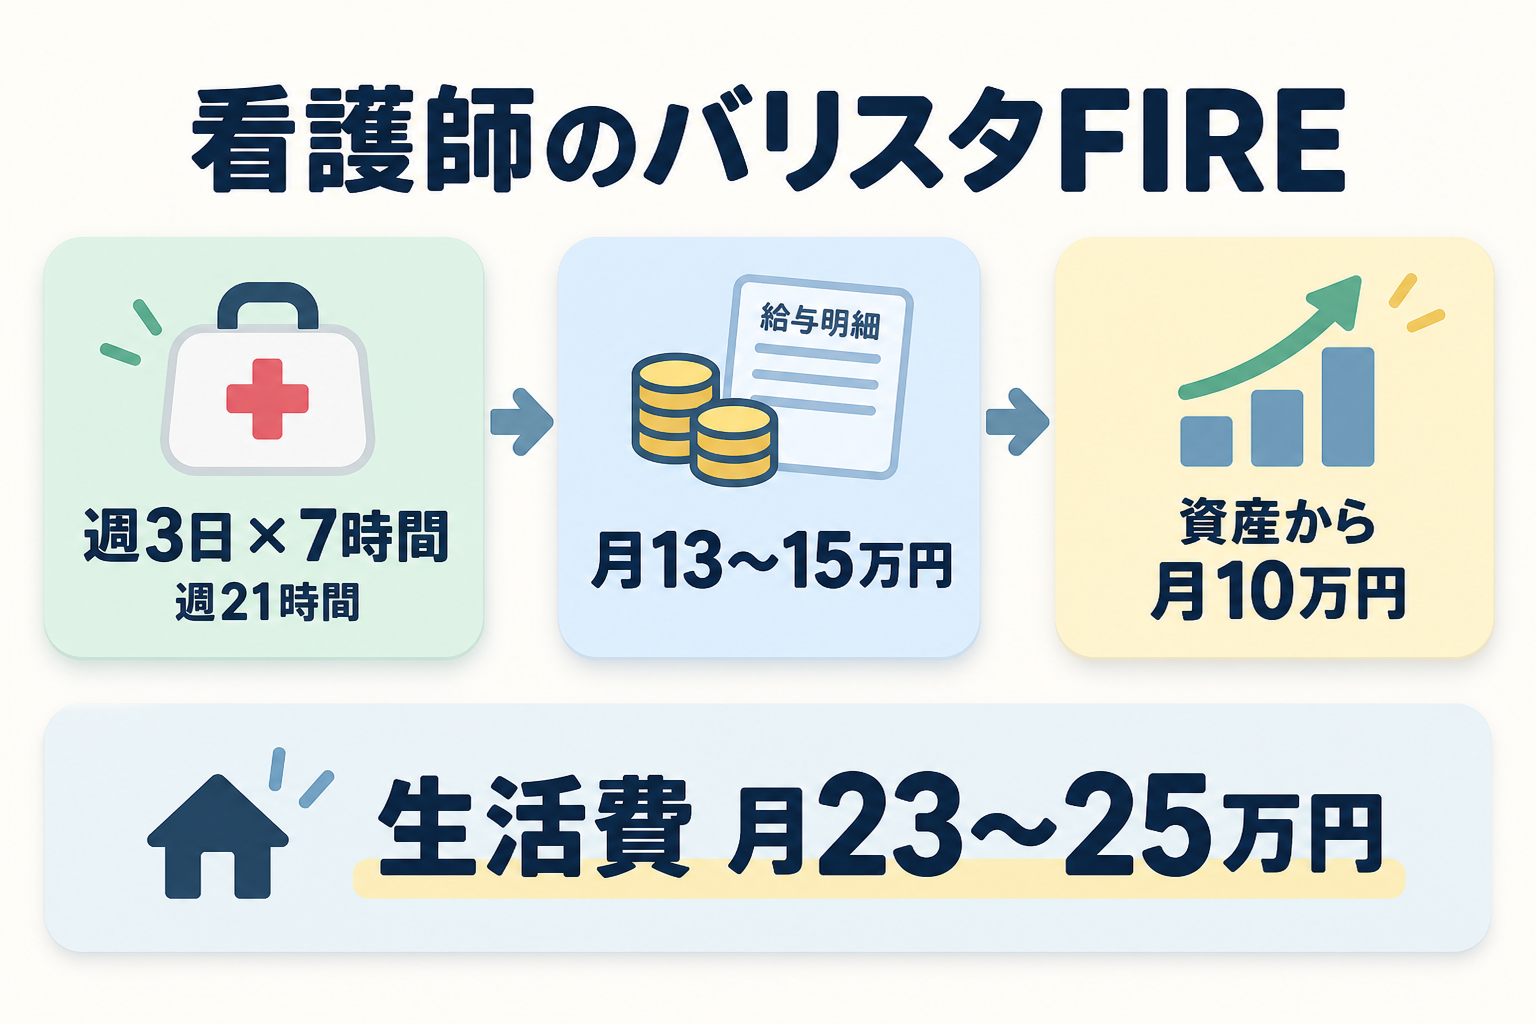
生活費を月23〜25万円、看護師の週3勤務で月13〜15万円、資産から月10万円を補うと仮定します。
- 生活費:月23〜25万円
- 看護師の勤務収入:月13〜15万円
- 資産からの補助:月10万円(年120万円)
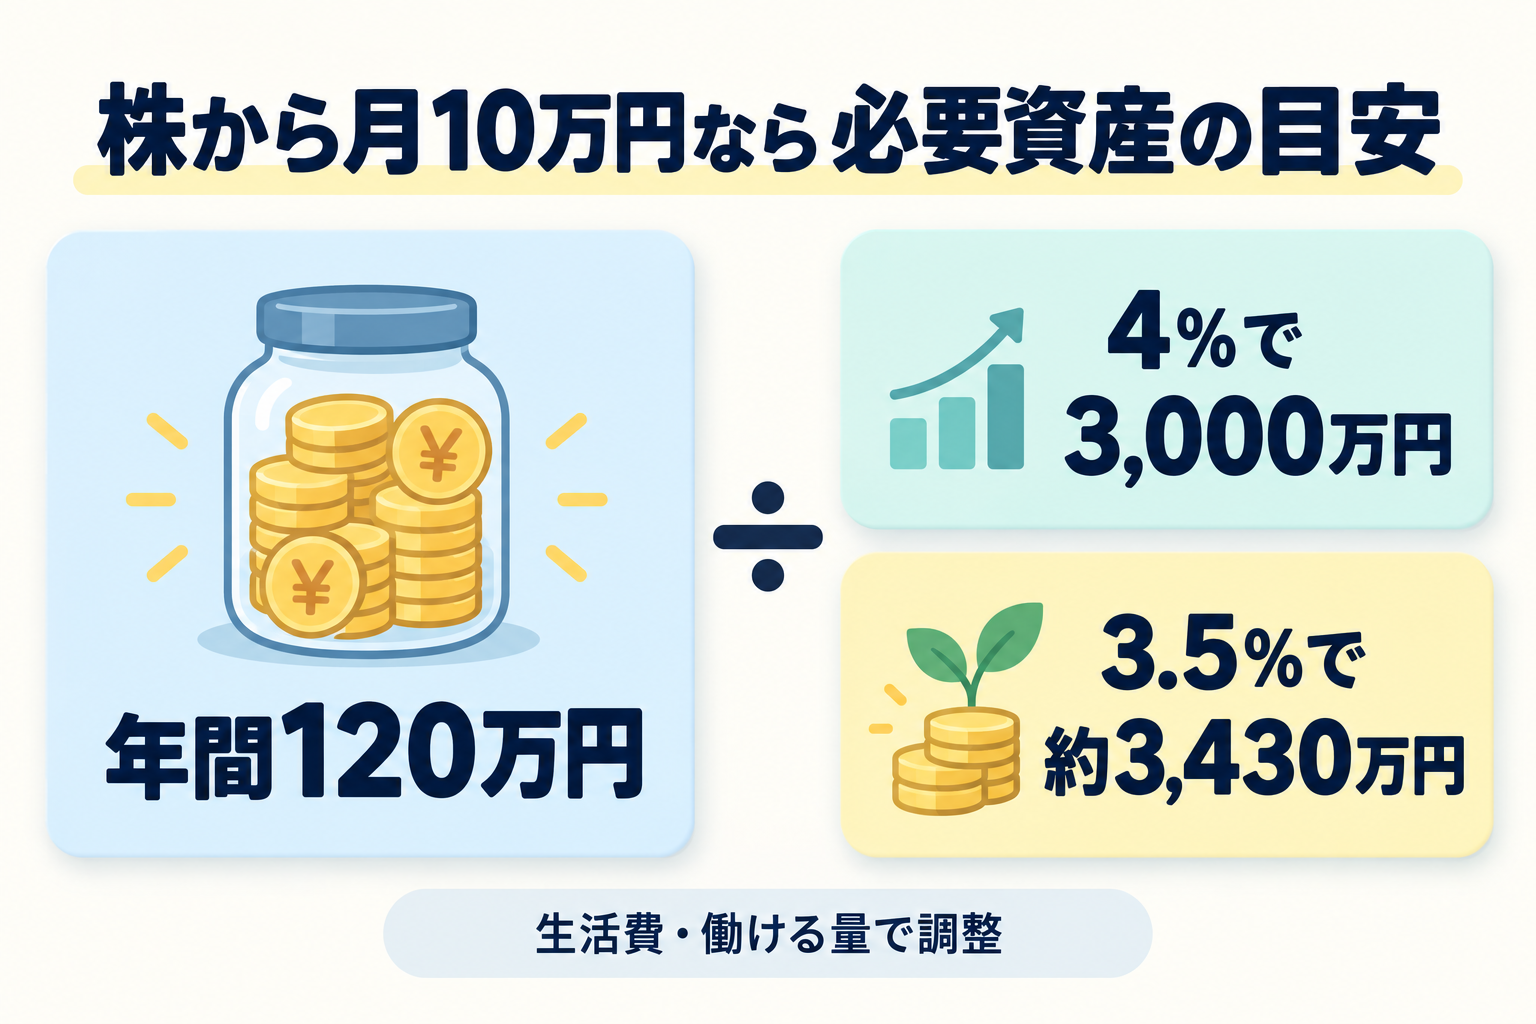
年120万円を資産から取り崩すなら、4%を目安にする場合は3,000万円、少し余裕を見て3.5%で考える場合は約3,430万円です。つまり、目標は3,000〜3,500万円と置くと考えやすくなります。
もちろん、必要額は生活費・働ける日数・相場の状況で変わります。3,000万円は「必ず足りる金額」ではなく、働く選択肢を残すバリスタFIREの出発点としての目安です。
看護師の強みは、週3勤務でも生活の土台を作りやすいこと
看護師は、病院だけでなくクリニック、健診センター、介護施設、訪問看護など、資格を生かせる勤務先が比較的多いのが強みです。地域・経験・体調・求人の状況には左右されますが、「完全に辞める」か「フルタイムで働く」かの二択にしなくてよいのは大きな安心材料です。
週3日・1日7時間なら週21時間
週3日・1日7時間なら週21時間です。時給や手当は職場で大きく変わりますが、月13〜15万円程度を目標にできる求人もあります。月の生活費をすべて勤務収入で賄おうとせず、資産から月10万円ほどを補う設計にすると、勤務日数を増やしすぎずにすみます。
注意点:社会保険は「週21時間なら必ず」ではない
短時間勤務でも社会保険に加入できるかは、週の所定労働時間、学生かどうか、雇用見込み、勤務先の規模などの条件で決まります。2026年9月時点では、原則として週20時間以上などの要件を満たし、従業員51人以上の企業等で働く短時間労働者が対象です。制度は段階的に拡大予定なので、応募時には雇用条件を必ず確認してください。厚生労働省の加入要件
株から月10万円を補うなら、必要資産はいくら?
資産から月10万円、年間120万円を取り崩す場合の目安は次のとおりです。
| 取り崩し率の目安 | 年間取り崩し額 | 必要資産の目安 |
|---|---|---|
| 4% | 120万円 | 3,000万円 |
| 3.5% | 120万円 | 約3,430万円 |
4%ルールは将来を保証するものではありません。相場が悪い年は取り崩しを抑える、少し勤務を増やす、現金の生活防衛資金を別に持つ、といった調整余地を残すことが大切です。看護師のバリスタFIREでは、働けること自体が大きな安全網になります。
新NISAで3,000〜3,500万円を目指す期間
年利5%で毎月積み立てる前提の概算です。実際の運用成績は毎年変わるため、あくまで目安として見てください。
| 毎月の積立額 | 3,000万円まで | 3,500万円まで |
|---|---|---|
| 月3万円 | 約33年 | 約36年 |
| 月5万円 | 約25年 | 約28年 |
| 月10万円 | 約16年 | 約18年 |
完全FIREのために6,000万円以上をひたすら目指すより、まずは「週3勤務に切り替えられる資産」を作る方が、途中の選択肢を増やせます。夜勤や収入の高い時期に積立額を上げ、無理のない働き方に移る。看護師にはこの組み立てが合いやすいと思います。
看護師バリスタFIREまでの3ステップ
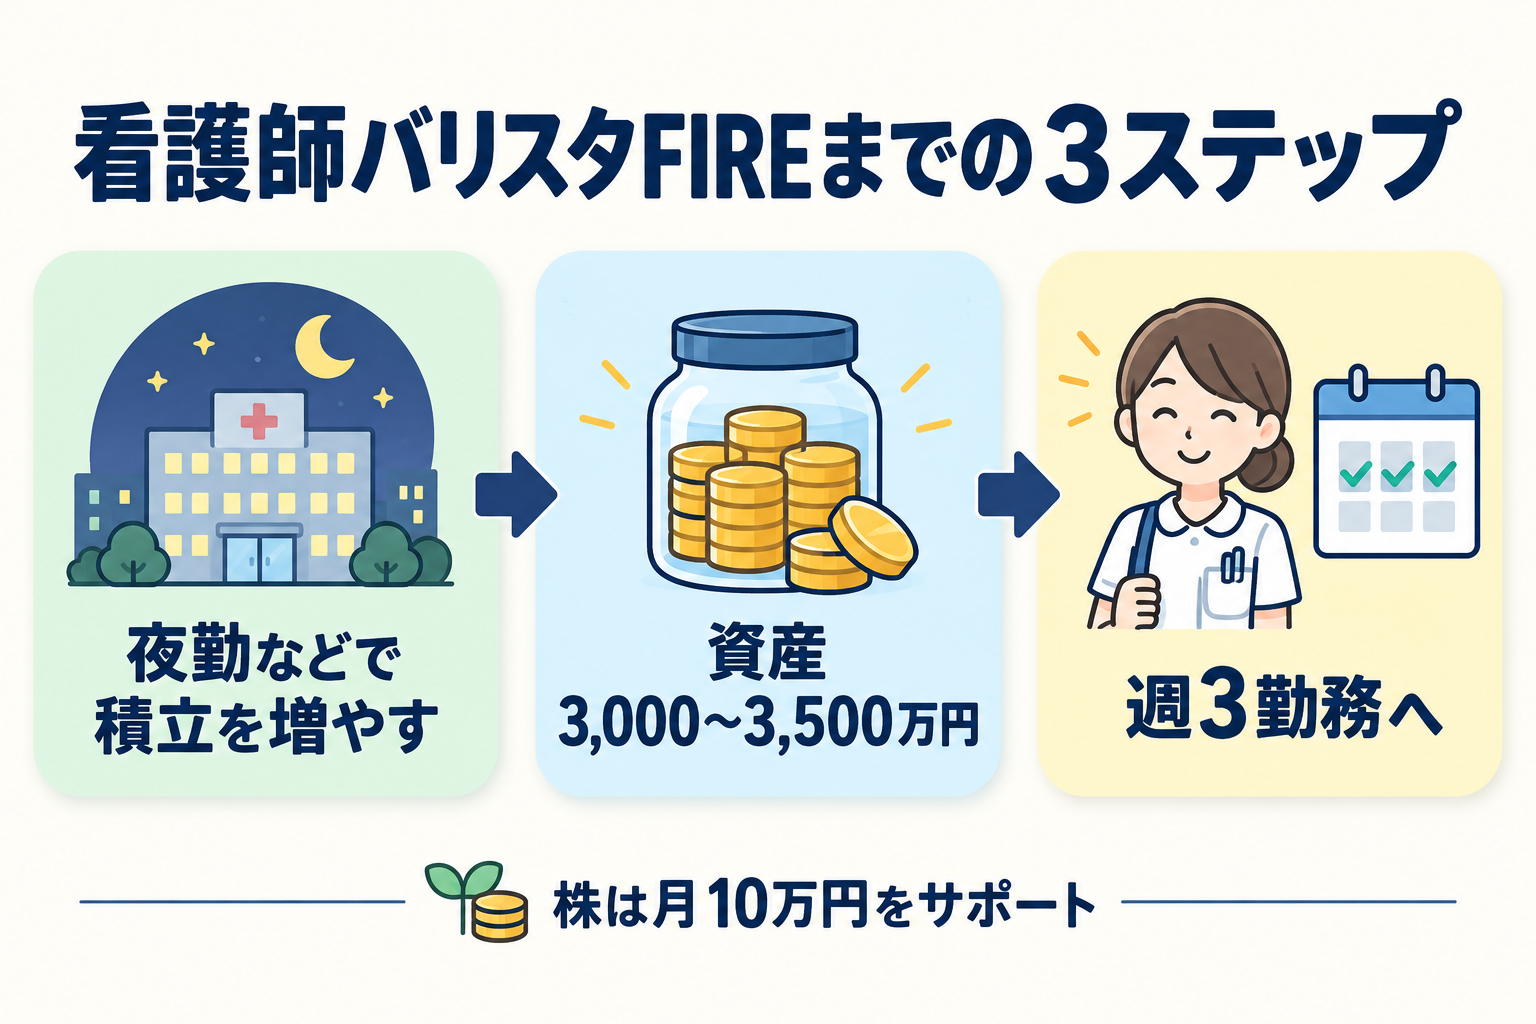
- 積立を増やせる時期を作る
夜勤、常勤、単発などで収入を増やせる時期に、新NISAの積立を優先します。 - 資産3,000〜3,500万円を目標にする
生活費と希望する勤務量から、株に補ってほしい月額を逆算します。 - 週3勤務へ移る
体調、家族との時間、やりたいことに合わせて、日勤中心・週3日程度の働き方を探します。
途中で「週2日にしたい」「月15万円は働きたい」と思えば、必要資産は変わります。FIREを一度きりのゴールではなく、働き方を調整できる状態と考えると気がラクになります。
完全FIREと比べると、必要額はどう変わる?
生活費を月25万円とすると、完全に働かず4%で取り崩す場合の目安は7,500万円です。一方、月13〜15万円を働いて得て、資産から月10万円を補うなら、目標は3,000〜3,500万円まで下がります。
「完全に働かない」ことが最優先なら大きな資産が必要です。でも、週3日くらいなら働いてもいい、社会とのつながりも残したいという人には、バリスタFIREの方が現実に合うかもしれません。
まとめ:看護師は「働ける安心」を資産形成に生かせる
- 週3日・1日7時間なら週21時間ほどの勤務になる
- 看護師の勤務収入を月13〜15万円、資産からの補助を月10万円とするモデルでは、生活費月23〜25万円を考えやすい
- 資産から年120万円を補う目安は、3,000〜3,500万円
- 社会保険の加入可否は勤務先の条件を確認する
- 目標を完全FIREだけにせず、働き方を変えられる状態を目指す
わたし自身、FIRE後に少し仕事に復帰した時期がありましたが、週3日勤務は心身ともにちょうどよかったです。看護師資格は、資産だけでは作りにくい「また働ける安心」をくれます。新NISAで資産を育てながら、自分に合う働き方を選べる状態を目指していきましょう。
FIREへの道のりをもっと具体的に知りたい方はこちら。
→ 看護師がFIREするためのロードマップ!フリーターから30代でFIRE達成したわたしの方法をご紹介
→ 看護師×築古戸建て投資がおすすめな理由|安定収入×時間の自由×再現性の高い不動産賃貸業
→ 看護師が副業するならどれがおすすめ?【体験談ベースで比較】
※ 本記事の試算はあくまで参考です。投資には元本割れのリスクがあり、勤務収入・社会保険の条件・必要生活費は人によって異なります。